لمن
- محاسب الشركة الخاضعة للنظام الضريبي العادي (شركات المساهمة وذات المسؤولية المحدودة وشركات الأشخاص وغيرها من الأشخاص الاعتبارية).
- مكتب المراجعة أو المحاسب الذي يجهز ضريبة الدخل لعملائه.
- لا يناسب المنشآت الخاضعة للنظام الضريبي المبسط (القانون 6 لسنة 2025)، وينبهك الملف إذا كانت الإيرادات في حدوده.
ماذا تحتاج قبل أن تبدأ
قائمة الدخل وميزان المراجعة بعد قيود التسوية، وكشف الإهلاك الضريبي وإقرار السنة السابقة، وكشوف الخصم تحت حساب الضريبة من بوابة المصلحة، وكشف القروض.
ماذا يحسب
- التعديلات الضريبية: قائمة جاهزة بأشهر بنود الإضافة والخصم في القانون 91 لسنة 2005، وبجوار كل بند رقمه في الإقرار ورقم المادة، مع خانات لبنود أخرى.
- ثلاث حاسبات: التبرعات (حد 10% من صافي الربح)، والاشتراكات في صناديق التأمين الخاصة (حد 20% من الأجور)، والعائد المدين (ما يدفع لغير الخاضعين، وما يجاوز ضعف سعر الائتمان والخصم، وما يجاوز نسبة القروض إلى حقوق الملكية).
- سجل المباني والأصول المعنوية، وإضافات واستبعادات السنة، والإهلاك الضريبي وفق المواد 25 و26 و27: المباني والمعنوية أصلاً أصلاً بالقسط الثابت، والحاسبات وباقي الأصول بالرصيد المتناقص على المجموعة، والإهلاك المعجل 30% للآلات والمعدات، ومقارنة كل ذلك بالإهلاك المحاسبي.
- الخسائر المرحلة لخمس سنوات، الأقدم أولاً، مع استبعاد المنتهية والمكررة تلقائياً. وبجوار جدولها تنبيه بأنها لا تُرحَّل إذا تغيرت ملكية أكثر من نصف الشركة وصاحب ذلك تغيير النشاط (المادة 55).
- الإعفاءات والحافز الاستثماري: ومنها أرباح بيع الأوراق المالية المقيدة في البورصة المصرية المعفاة بعد تعديل 2026، وتُضاف خسائرها لأنها لا تخصم. وتُخصم الإعفاءات ثم الحافز في حدود الوعاء كما في دليل الإقرار، ويبين لك الملف ما لم يستوعبه الوعاء: الإعفاء الزائد لا يُرحَّل، والحافز غير المخصوم يُرحَّل.
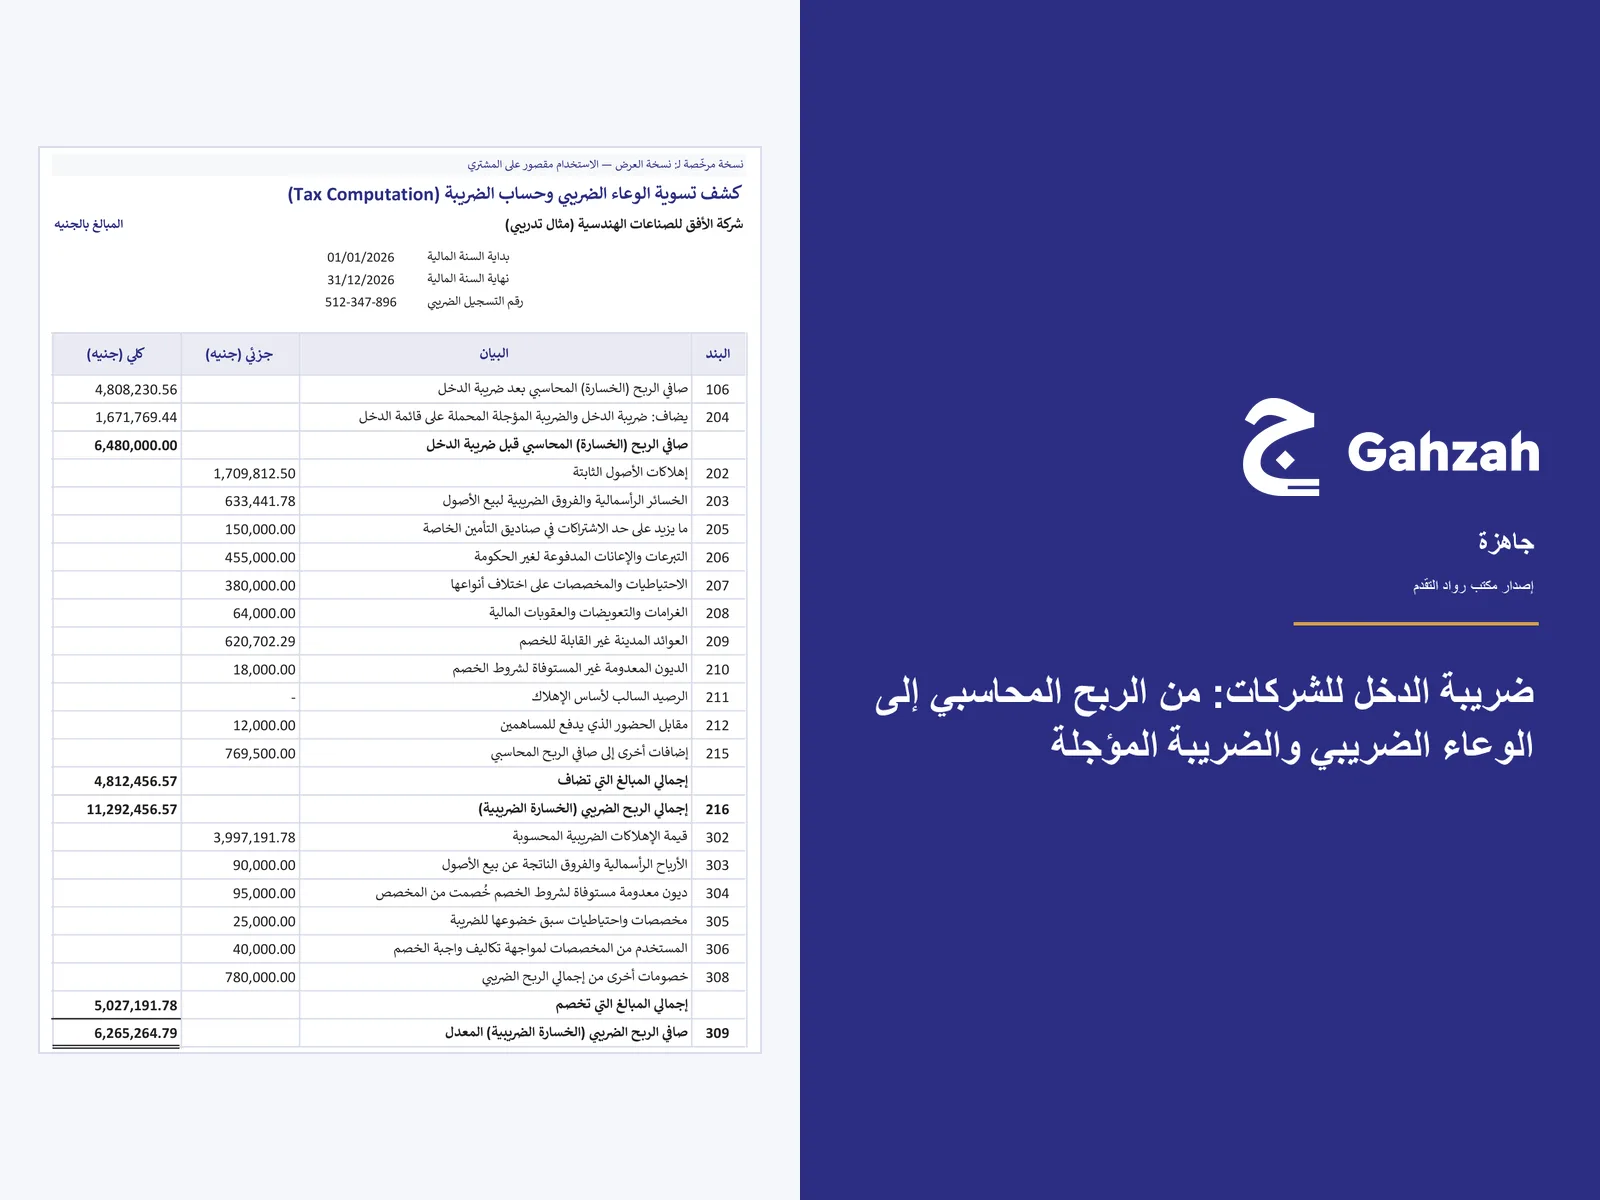
- الضريبة الجارية: البنود من 309 حتى 315 كما يحسبها الإقرار الإلكتروني، والوعاء بعد التقريب لأقرب عشرة جنيهات أقل، والضريبة، والتسديدات كل نوع في سطره برقم بنده في الإقرار (030 و040 و045 و050 و055)، والضريبة الأجنبية بحدها وما زاد عليه في مصروف الضريبة، والرصيد الواجب سداده أو المسدد بالزيادة، والمساهمة التكافلية في بنودها (04 و05 و06)، وآخر موعد للتقديم والسداد.
- الضريبة المؤجلة: الفروق المؤقتة، والأصل والالتزام لكل بند، وقرارك بالاعتراف بالأصل، والحركة، وتسوية السعر الفعلي للضريبة، ومعها ضريبة الوعاء المستقل لعوائد أذون وسندات الخزانة. وللشركة التي لم تُثبت ضريبة مؤجلة من قبل مسار «أول تطبيق»: يحسب أرصدة أول السنة من فروقها، ويحمّل أثرها على الأرباح المرحلة لا على قائمة الدخل.
ينبهك قبل أن تخطئ
- حالة الملف في ورقة البداية: 11 فحصاً لا تظهر «جاهزة» إلا بعد سلامتها، وفحص ثاني عشر ينبهك إذا زادت الإعفاءات على الوعاء دون أن يمنع الجاهزية.
- الرقم المنسوخ بصيغة نص أو المبلغ السالب الملصوق في خانة لا تقبله: تنبيه بجوار الخانة، ولا يدخل الحساب حتى تصححه.
- المخصص المكوّن في التعديلات بلا رصيد مخصصات آخر السنة، والتوزيعات أو عوائد الأذون بلا تكلفة مقابلة، والسطر المكرر، والتاريخ خارج السنة، والخسارة المنتهية مدتها.
- فرق تسوية السعر الفعلي: رسالة بسببه، مثل خسائر مرحلة لم يُكتب أصلها المؤجل في أرصدة أول السنة.
ما يُطبع
| التقرير | الصفحات |
|---|---|
| كشف تسوية الوعاء الضريبي وحساب الضريبة، ومعه كشف الخسائر، بأماكن التوقيع | 3 صفحات |
| كشف الإهلاك الضريبي بالمجموعات ومقارنته بالإهلاك المحاسبي | صفحة عرضية |
| قيود ضريبة الدخل في دفتر اليومية (ثمانية قيود) | صفحتان |
| إيضاح ضرائب الدخل، وفيه عمود المقارنة لمصروف الضريبة | صفحتان |
| ملخص الأرقام التي تُنقل إلى الإقرار (الورقة الوحيدة التي يمكن تحديد أرقامها ونسخها) | صفحتان |
إعدادات الطباعة مضبوطة على ورق A4 ولا تحتاج تعديلاً، والسجلات تُطبع بسطورها المملوءة فقط.
محتويات الحزمة
- 01 - حساب ضريبة الدخل والضريبة المؤجلة (Excel): الملف الذي تعمل عليه، نسخة جديدة لكل سنة ضريبية.
- 02 - مثال محلول للتدريب (Excel): الملف نفسه مملوءاً بمثال كامل لشركة افتراضية لسنة 2026، لترى كل ورقة وكل تقرير قبل أن تبدأ.
- العرض التقديمي (PowerPoint وPDF): شرح خطوة بخطوة بصور من الملف، في 33 شريحة، ومنها ثلاث شرائح للمصطلحات الفنية ومقابلها الإنجليزي.
المتطلبات
- Microsoft Excel 2013 أو أحدث. الملف لا يستخدم دوالاً أحدث من 2013 ولا ماكرو ولا روابط خارجية، واختُبر على Excel لسطح المكتب (Windows).
- برنامج لقراءة PDF للعرض التقديمي.
المبالغ الكبيرة
- اختُبر الملف على Excel بمبالغ حتى 999,999,999,999 جنيه وسالبها في كل خانة مبلغ، مُدخلة أو محسوبة، فظهرت بلا علامات #### على الشاشة وفي الطباعة.
- في ورقة البداية اختيار واحد «طريقة عرض المبالغ»: بالجنيه أو بالألف جنيه. يغيّر عرض الأرقام وحده، والقيم والحساب كما هي، والوحدة مطبوعة في رأس كل ورقة وكل تقرير.
- للمبالغ الكبيرة اختر «بالألف جنيه» قبل الطباعة، فيُطبع كل مبلغ كاملاً بحجم خطه. وبالجنيه يُرسم المبلغ الذي لا تتسع له خانته بخط أصغر حتى يظهر كاملاً.
- ملخص الإقرار والأسعار والنسب بالجنيه دائماً، لأن الإقرار يُكتب بالجنيه.
السعة والأداء
- 30 مبنى وأصلاً معنوياً، و200 سطر إضافة واستبعاد لباقي الأصول، و8 قروض، و8 سنوات خسائر، و5 بنود إضافة أخرى و5 بنود خصم أخرى، و6 فروق مؤقتة أخرى.
- في اختبار السعة امتلأت كل الجداول حتى آخر سطر: حجم الملف 0.17 ميجابايت، ويفتح في أقل من ثانية، ويظهر أثر أي تعديل في أقل من 0.05 ثانية على جهاز الاختبار.
التحديث
- القيم النظامية متحقق منها في 20 أكتوبر 2026 من القانون 91 لسنة 2005 وتعديلاته ودليل إقرار المصلحة والبنك المركزي المصري، وبجوار كل قيمة في الملف رقم المادة وتاريخ التحقق.
- يراعي تعديلات يوليو وأغسطس 2026: القانون 151 لسنة 2026 (إعفاء أرباح الأوراق المالية المقيدة في البورصة المصرية وعدم خصم خسائرها، والديون المعدومة بعد 12 شهراً، والمساهمة التكافلية للتأمين الصحي الشامل تكلفة واجبة الخصم بالمادة الثانية منه المنشورة في الجريدة الرسمية العدد 30 مكرر (أ) في 28 يوليو 2026، وتوزيعات الشركات المقيمة وتوزيعات الشركات التابعة المعفاة بشروطها، ونسبة القروض للمشروعات القومية في البنية التحتية)، والقانون 155 لسنة 2026 (وفق النصوص الرسمية المنشورة حتى تاريخ الإصدار في أكتوبر 2026). واستدراك الجريدة الرسمية في 8 أغسطس 2026 صحّح أخطاء مادية في القانونين 150 و151 لا أثر لها في الحساب. ويُعمل بالقانون 151 من 29 يوليو 2026، فالسنة التي انتهت قبل هذا التاريخ تخضع للقواعد السابقة: ينبهك الملف إليها في حالة الملف، وبجوار كل سطر تغيرت قاعدته تنبيه بما تفعله. وأول سنة تسري عليها التعديلات بعد هذا التاريخ لم تحددها النصوص، والملف يبين لك ماذا تفعل إن لم تشمل سنتك.
- في جدول سعر الائتمان والخصم أسعار 2023 إلى 2026 لمن يعدّل إقرار سنة سابقة، ومعها تنبيه القواعد السابقة لكل سنة انتهت قبل 29 يوليو 2026.
- تصدر نسخة محدثة كل سنة. وما قد يتغير خلال السنة، مثل سعر الائتمان والخصم لسنة جديدة، خانة حمراء تحدّثها بنفسك.
- يضاف لاحقاً فيديو شرح للمنتج دون مقابل لمن اشتراه.
ما لا يفعله المنتج
- لا يقدم الإقرار عنك ولا يتصل ببوابة المصلحة؛ تنقل الأرقام بنفسك من ورقة الملخص.
- لا يصدر فاتورة ضريبية ولا إيصالاً إلكترونياً.
- لا يغني عن حكمك المهني في تصنيف البنود وفي الاعتراف بالأصل الضريبي المؤجل، والملف ينبهك عند نقص البيانات أو تعارضها.
- أرقام المقارنة في الإيضاح لمصروف الضريبة وحده، وباقي أجزاء الإيضاح للسنة الحالية.
- لا يحسب مقابل التأخير إذا سددت بعد الموعد؛ تحسبه المأمورية وفق تعليمات المصلحة.
- لا يعالج حالات خاصة مثل التسعير بين الأطراف المرتبطة أو نظم المناطق الحرة، ولا يحسب حافز الطرح في البورصة (المادة الثالثة من القانون 151 لسنة 2026).