
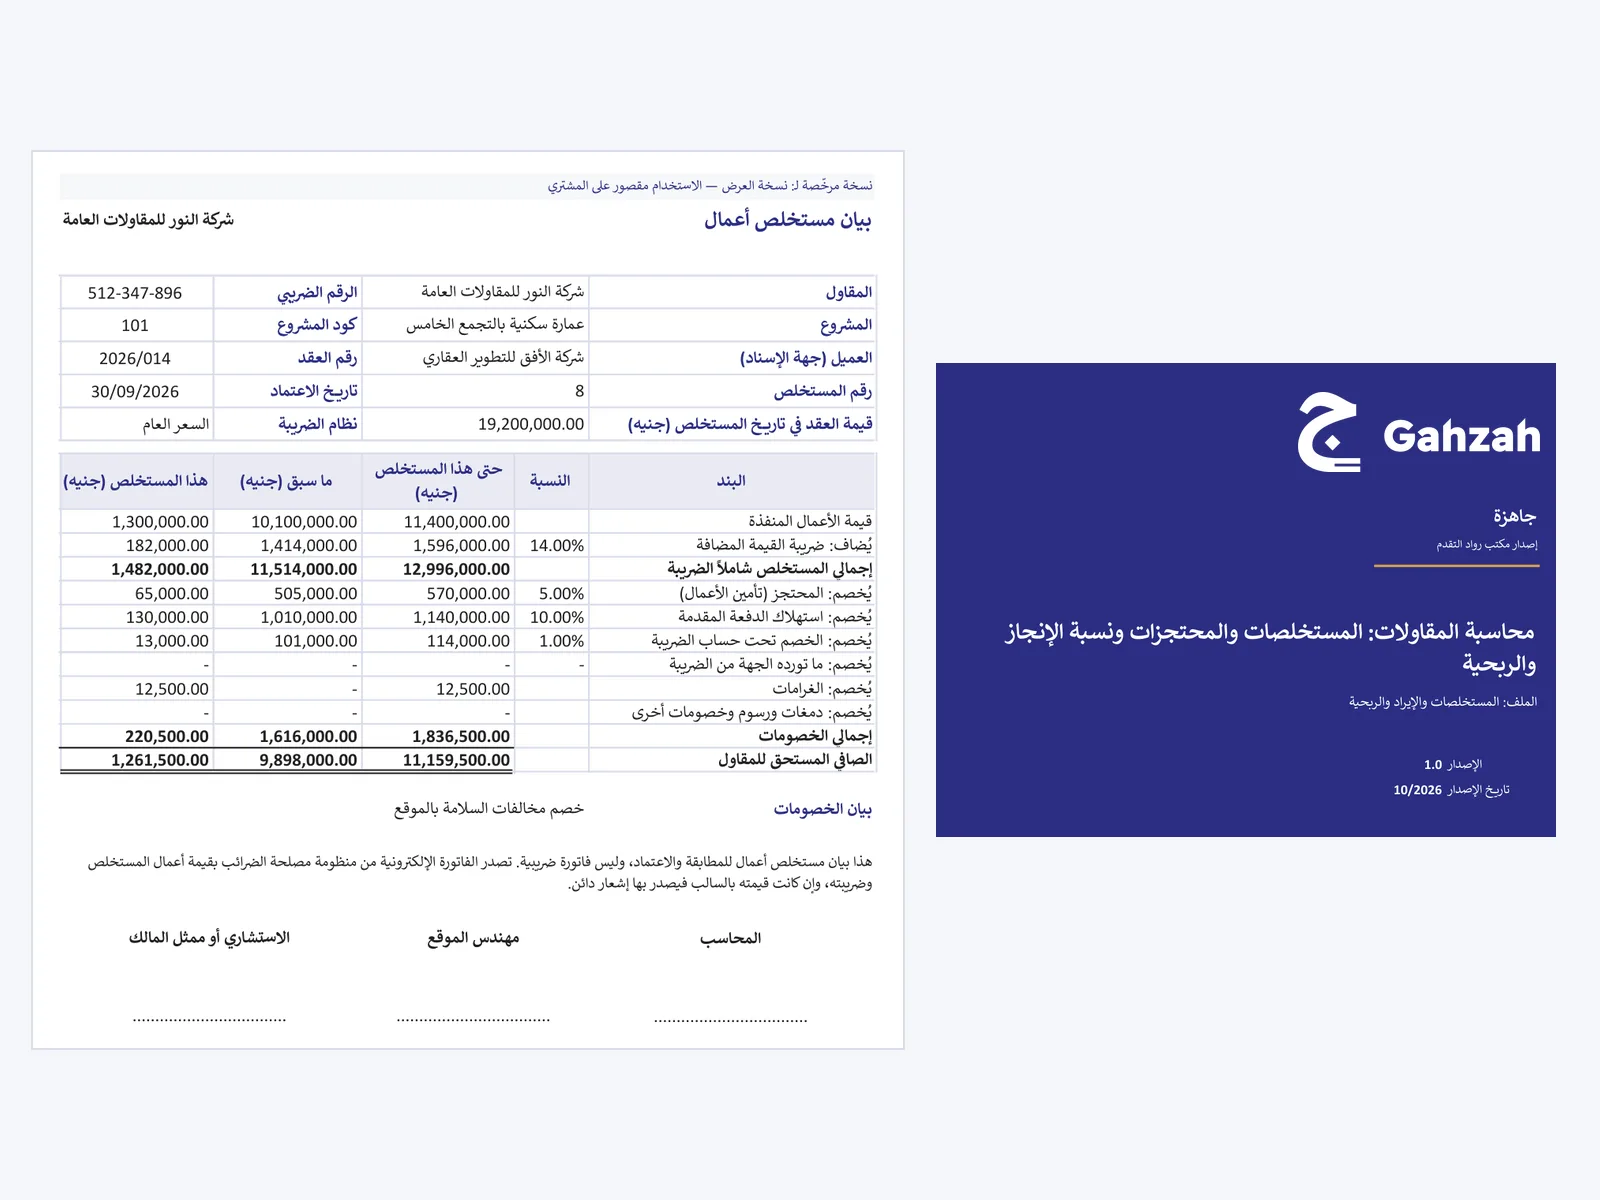
الوصف
يحسب الملف كذلك الإيراد بنسبة الإنجاز بالتكلفة وفق معيار المحاسبة المصري 48، ويثبت مخصص العقد الخاسر من شهر تاريخ العقد ولو قبل أي حركة، ويعطيك ربحية كل مشروع وأرصدته وصافي مركز كل عقد، ونتائج الشهر والسنة، والقيود الشهرية جاهزة للترحيل إلى دفاترك.
ملف Excel يصلك فارغاً لبيانات منشأتك، والعرض التقديمي يشرح كل خطوة بمثال كامل لشركة مقاولات افتراضية.
لمن
- محاسب شركة المقاولات الصغيرة أو المتوسطة.
- رئيس الحسابات الذي يتابع عدة مشروعات من العقد حتى الإفراج عن المحتجز.
ما في الحزمة
| الملف | الاستخدام |
|---|---|
| 01 - المستخلصات والإيراد والربحية (Excel) | ملف العمل، ويصلك فارغاً: المشروعات، والمستخلصات، والتكاليف المجمعة، والتحصيلات، والأوامر التغييرية. ومعها نموذج المستخلص، وكشف حساب المشروع، وربحية المشروعات، وأرصدتها، ونتائج الشهر والسنة، والقيود الشهرية |
| 02 - محاضر الاستلام وخطاب الإفراج عن المحتجز (Word) | محضر استلام ابتدائي، ومحضر استلام نهائي، وخطاب طلب صرف المحتجز ببيان مرفقاته |
| العرض التقديمي (PowerPoint وPDF) | شرح مصور خطوة بخطوة، بصور حقيقية من الملف بمثال لشركة افتراضية |
ماذا يحسب
- المستخلص التراكمي: قيمة المستخلص = الأعمال المنفذة حتى تاريخه − المستخلصات السابقة. والتصحيح بمستخلص جديد يُخصم تلقائياً، ويصدر بفرقه السالب إشعار دائن من منظومة المصلحة.
- المحتجز (تأمين الأعمال) بنسبته من كل مستخلص، واستهلاك الدفعة المقدمة بنسبتها إلى قيمة العقد، بحد أقصى قيمة المقدم.
- ضريبة القيمة المضافة لخدمات المقاولات:
- 14% بالسعر العام للعقود الجديدة، من 18/07/2025.
- النظام المحاسبي (14% على 36% من القيمة) للعقود التي صدر لها مستخلص معتمد قبل 18/07/2025 وما زالت تُنفذ. وتجديد العقد أو زيادة أعماله بما يجاوز النسبة المنصوص عليها فيه تعاقد جديد بالسعر العام، وينبهك الملف إلى الأمر التغييري الذي يرفع قيمة عقد بالنظام المحاسبي.
- حصة الجهة الحكومية التي تورّدها للمصلحة مباشرة: 20% من الضريبة لعقود السعر العام، و100% لعقود النظام المحاسبي.
- «غير خاضع» لعقد ثبت لديك أنه لا تُستحق عليه الضريبة، فلا تُحسب له ضريبة ولا حصة.
- الخصم تحت حساب الضريبة 1% للعميل الحكومي أو الشركة، وهو صفر في الفترة التي تكون منشأتك فيها مسجلة في النظام الضريبي المبسط.
- لكل مستخلص نسبه في تاريخ اعتماده: إذا تغيرت نسبة بقانون أو قرار تكتب النسبة الجديدة وتاريخ سريانها في صفوف تغيير النسب، وإذا انضممت إلى النظام المبسط أو خرجت منه تكتب تاريخ ذلك، فتبقى المستخلصات السابقة بنسبها.
- الغرامات التي يخصمها العميل من المستخلص تُطرح من قيمة العقد في الإيراد بنسبة الإنجاز وفي اختبار العقد الخاسر، والدمغات والرسوم والخصومات الأخرى تكلفة على المشروع في نتيجته ونتائج الفترة، لا في نسبة الإنجاز. والتأمين الذي يُرد إليك لا يُكتب خصماً، فيبقى في رصيد العميل حتى تحصّله.
- نسبة الإنجاز بالتكلفة. المواد الموردة للموقع ولم تُركب لا تدخل في النسبة حتى تُركب. وإن لم تكتب التكلفة التقديرية لمشروع فالإيراد بقدر تكلفته الفعلية حتى تكتبها، مع تنبيه.
- الإيراد التراكمي، وأصل العقد والتزامه، وصافي مركز كل عقد بعد المقدم المتبقي، ومخصص العقد المحمل بخسارة.
- الأوامر التغييرية وإعادة تقدير التكلفة بتاريخ سريانها، فيظهر أثرها في شهرها فقط.
يحميك من الأخطاء الشائعة
- يتعرف على أي كود غير مسجل، أو بيانات ناقصة، أو رقم مستخلص مكرر، أو سطر تكلفة أو تحصيل مطابق تماماً لسطر سابق، ويستبعد الصف من الإجماليات، ويعرض رقم الصف الأول بجواره.
- ينبهك إلى أي صف مؤرخ بعد تاريخ التقرير، أو مؤرخ قبل بداية السنة تحت صفوف السنة الحالية للمشروع نفسه (مثل سنة مكتوبة خطأ)، ولا يقبل للمستخلص أو التكلفة أو التحصيل تاريخاً قبل 2016.
- ينبهك عندما يتجاوز المستخلص قيمة العقد، أو تتجاوز التكلفة التقديرية، أو تبقى تكاليف مقدرة بعد الاستلام، أو يأتي تحصيل أكبر من المحتجز أو المقدم، أو يتكرر رقم مرجع أو إيصال.
- رقم التحقق يكشف أي تعديل لاحق في بيانات مؤرخة في شهر أقفلته، ومنه تغيير نسبة أو وضع النظام المبسط بأثر رجعي على مستخلصات ذلك الشهر، وتظهر حالته في ورقة البداية وفي القيود الشهرية. ولا يتغير بإضافة مشروع جديد رابح، ولا بتغيير نسبة يسري بعد آخر يوم مقفل.
- في الملف الفارغ تدلك «مراجعة الإعداد» على أي بيان ناقص قبل البدء، ومنه صف تغيير نسبة ناقص.
- لا تظهر «البيانات سليمة» إلا بلا أخطاء ولا ملاحظات، ولا تظهر حالة القيود «متوازن» وحدها إلا كذلك.
- التصفية متاحة في أوراق المستخلصات والتكاليف والتحصيلات، فتعرض مثلاً الصفوف التي بجوارها تنبيه فقط.
المتطلبات
- Microsoft Excel 2013 أو أحدث على Windows، وWord 2013 أو أحدث للنماذج.
- قارئ PDF أو PowerPoint للعرض التقديمي.
السعة والأداء (مقيسة على Excel 2013)
السعة: 60 مشروعاً، و1,500 مستخلص، و6,000 سطر تكلفة مجمعة، و2,000 تحصيل، و300 تعديل. ويعرض كشف المشروع أول 80 مستخلصاً للمشروع الواحد، والإجمالي يشمل الكل مع تنبيه إذا زاد العدد.
قياسات الملف وهو ممتلئ بكامل سعته:
- حجمه نحو 3 ميجابايت.
- يُفتح في نحو ثانيتين.
- يستجيب لتعديل أي خانة في نحو ثانية أو أقل.
- إعادة الحساب الكامل تستغرق نحو 6 إلى 7 ثوانٍ، وقد تحدث مرة واحدة عند أول فتح على إصدار أحدث من Excel.
- كل المبالغ تظهر كاملة في الشاشة والطباعة، ولا تظهر #### في أي خانة: مشروعان بقيمة 999,999,999.99 جنيه لكل منهما، بإجماليات فوق ملياري جنيه، يُطبعان بخط لا يقل عن 9، والمبلغ الأطول من عرض خانته يُصغَّر خطه ليتسع لها.
الإصدار والتحديث
- الإصدار 1.0 | أكتوبر 2026.
- المعلومات النظامية متحقق منها في 20/10/2026، وهي في جدول واحد بورقة البداية بجوار كل نسبة تاريخ سريانها ومصدرها وتاريخ التحقق.
- إذا تغيرت نسبة بقانون أو قرار فاكتب النسبة الجديدة وتاريخ سريانها ومصدرها في صفوف تغيير النسب تحت الجدول، ولا تغيّر النسبة في الجدول نفسه، فتبقى المستخلصات السابقة بنسبها.
- إذا امتلأت سعة الملف فابدأ ملفاً جديداً بالأرصدة الافتتاحية في آخر يوم من السنة السابقة.
مصادر المعلومات النظامية
- دليل مصلحة الضرائب لخدمات المقاولات وأعمال التشييد والبناء (أكتوبر 2025)، ومنه قاعدة التجديد أو زيادة الأعمال في عقود النظام المحاسبي (الصفحتان 3 و8)، وتوريد الجهة الحكومية للضريبة (الصفحة 4).
- القانون 157 لسنة 2025 بتعديل قانون الضريبة على القيمة المضافة، ويُعمل به من 18/07/2025.
- قرار وزير المالية 418 لسنة 2025 بالنظام المحاسبي للعقود السابقة على التعديل (الوقائع المصرية العدد 237 تابع (ج) في 23/10/2025).
- المادة 31 من قانون الضريبة على القيمة المضافة 67 لسنة 2016: توريد الجهات الحكومية 20% من الضريبة المستحقة عليها مباشرة للمصلحة.
- قرار وزير المالية 405 لسنة 2018 بنسب الخصم تحت حساب الضريبة: 1% للمقاولات والتوريدات (الوقائع المصرية العدد 195 تابع (ب) في 01/09/2018، ويُعمل به من تاريخ نشره).
- معيار المحاسبة المصري 48: طرق المدخلات، والإيراد بقدر التكلفة حين يتعذر قياس التقدم (الفقرة 45)، والغرامات من المقابل المتغير الذي يغيّر مبلغ المقابل (الفقرتان 50 و51)، فيطرحها الملف من قيمة العقد. والمعيار 28 للعقد المحمل بخسارة.
ما لا يفعله
- لا يصدر فاتورة ضريبية ولا إيصالاً إلكترونياً ولا إشعاراً دائناً. بيان المستخلص للمطابقة والاعتماد، والفاتورة والإشعار يصدران من منظومة مصلحة الضرائب.
- لا يغني عن دفاترك. التكاليف تُسجل في دفاترك من مستنداتها، والملف يلخصها لحساب نسبة الإنجاز وللمطابقة.